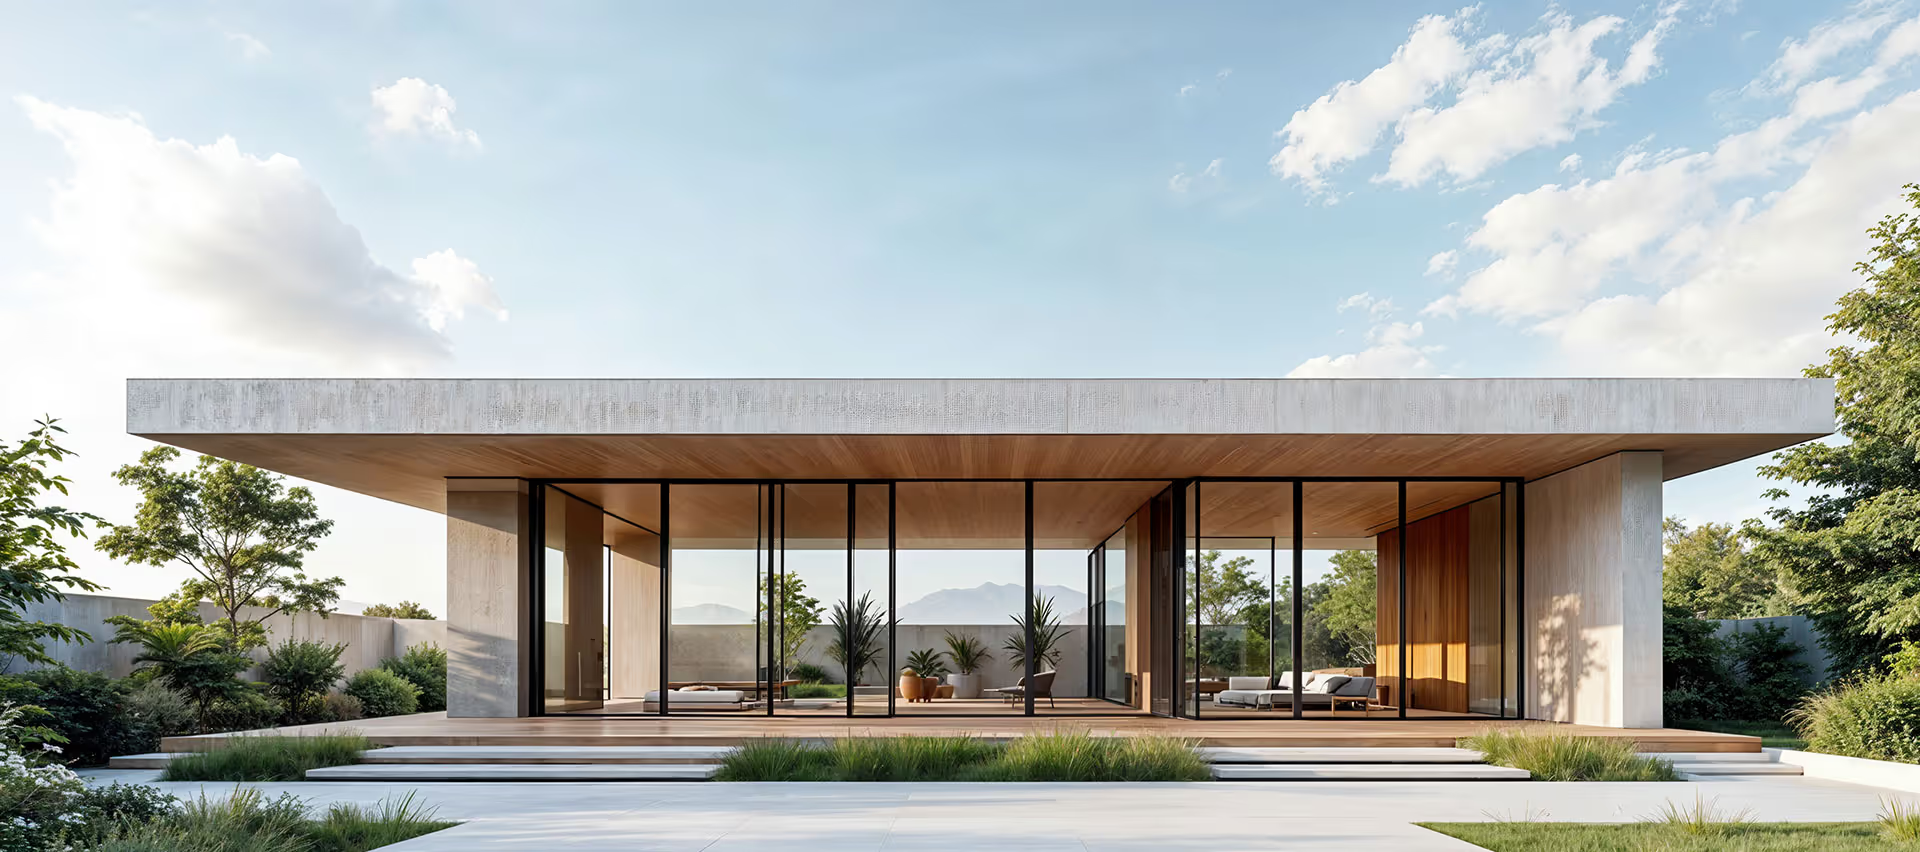
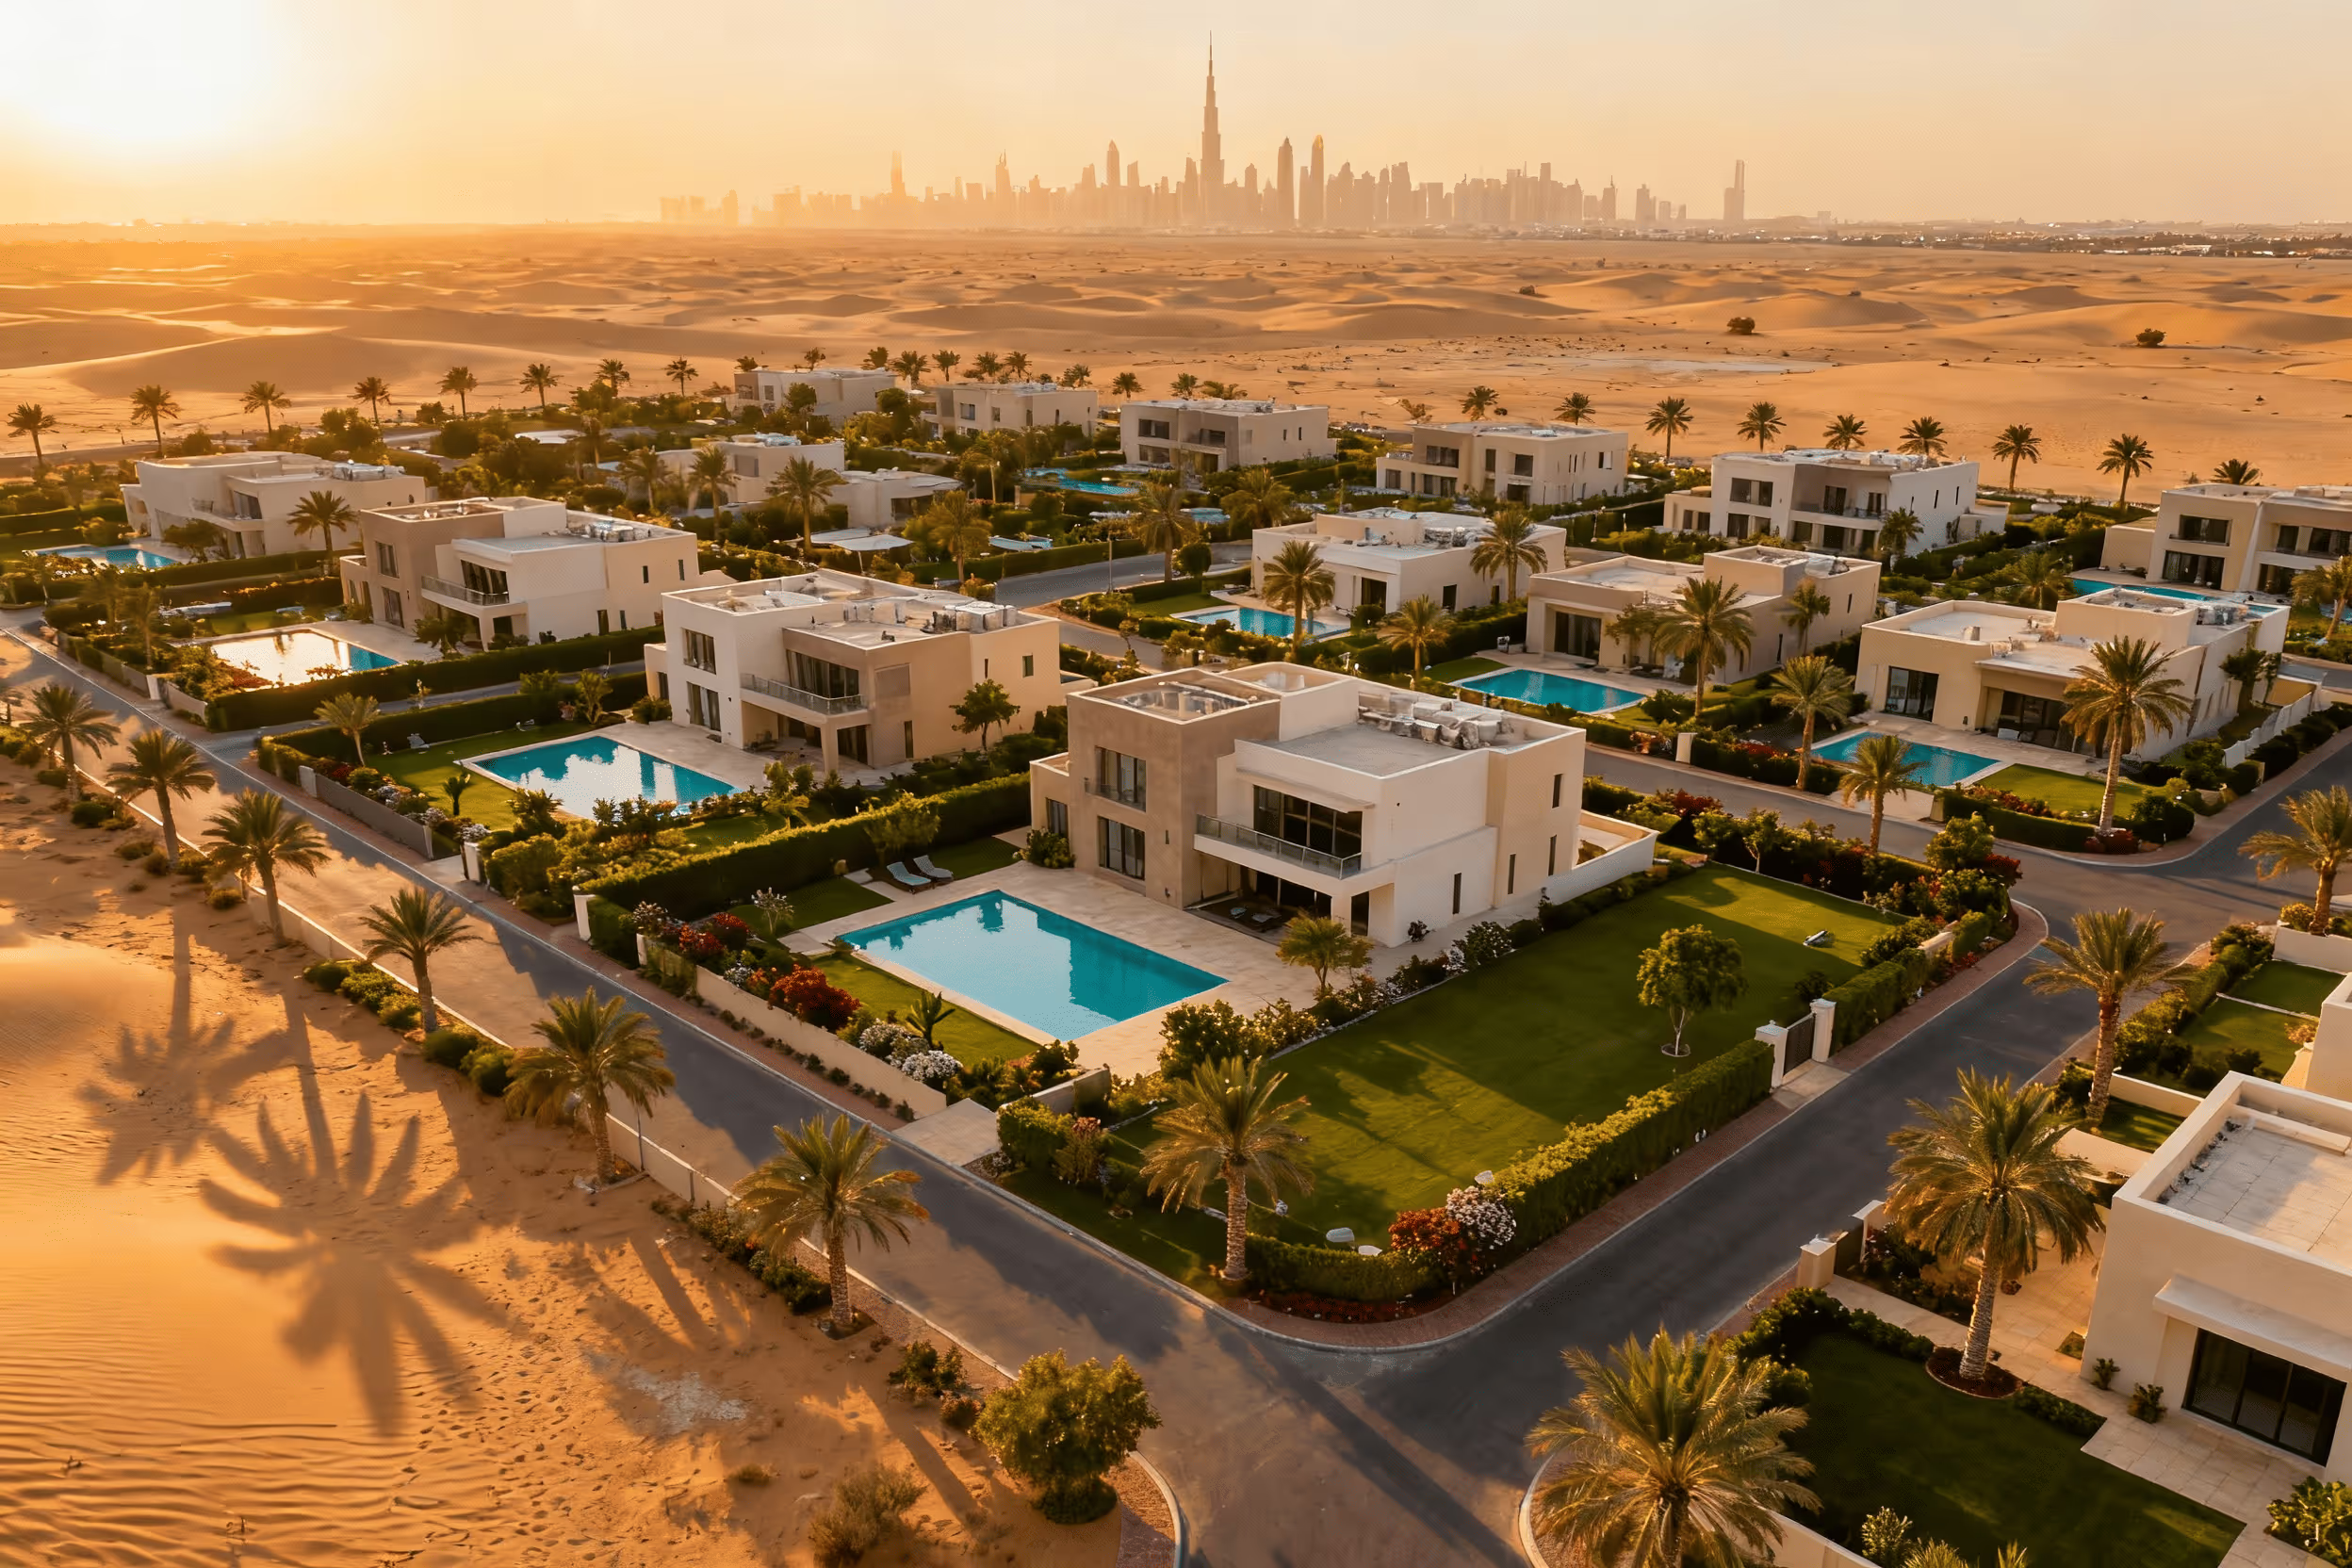
Wenn von Immobilien in den Vereinigten Arabischen Emiraten die Rede ist, besonders in Dubai, schauen die meisten Investoren aus Gewohnheit auf Apartments. Die vergangenen Jahre haben jedoch gezeigt: Villen und Reihenhäuser sind der neue „blaue Ozean“. Nachfolgend eine ausführliche Analyse in fünf Punkten, warum ausgerechnet dieses Wohnsegment bei Rendite, Nachfrage und Stabilität vorn liegt.
1. Struktureller Villenmangel: Die Nachfrage übersteigt das Angebot
• Beratungshäuser beziffern den Mangel in Dubai auf mehr als 10.000 Villen.
• Dabei sind 91,4 % aller neuen Projekte Apartments und nur 8,6 % Villen.
• Selbst große Entwickler und Fachmedien räumen ein: Das Angebot an Familienhäusern ist knapp, vor allem in gefragten Communities.
Fazit für Investoren: Knappheit garantiert Druck auf Preise und Mieten. Je kleiner das Angebot bei stabiler Nachfrage, desto größer das Wachstumspotenzial.
2. Villen verteuern sich schneller als Apartments
• 2024 stieg der durchschnittliche Immobilienpreis in Dubai insgesamt um 19 %.
• Villen legten rund 20,2 % zu, Apartments 18,9 %.
• Preisindex von ValuStrat:
• 259 Punkte bei Villen,
• 162,8 Punkte bei Apartments.
• Besonders dynamisch entwickelten sich die Lagen Palm Jumeirah, Dubai Hills Estate, Arabian Ranches.
Fazit für Investoren: Historisch erzielen Villen eine höhere Wertsteigerung, vor allem beim Einstieg in frühen Bauphasen.
3. Familien und Langzeitresidenten treiben die Nachfrage
• Nach der Pandemie und der Einführung der Golden Visa ist der Zustrom von Familienkäufern und HNWI (sehr vermögenden Kunden) sprunghaft gestiegen.
• Diese Käufer suchen Garten, Privatsphäre, Stellplatz und Sicherheit – und setzen damit auf Villen.
• Dubai hat die Marke von 4 Mio. Einwohnern überschritten und steuert auf 5 Mio. bis 2030 zu.
Fazit: Die Nachfrage tragen nicht nur Investoren, sondern auch Endnutzer, was den Vermögenswert langfristig widerstandsfähiger macht.
4. Familienhäuser schützen vor Marktvolatilität
• Der Neubaumarkt ist stark verzerrt: Praktisch alle neuen Projekte sind Apartmenttürme.
• Die Nachfrage nach klassischen Familienhäusern wächst dagegen – wegen Zuwanderung, steigender Lebensqualität, Sicherheit und Visaprogrammen.
• Im Premiumsegment sagen es Experten unumwunden: Ultraluxuriöse Häuser sind Mangelware, trotz reger Bautätigkeit.
Fazit: Den Villenmangel zu schließen ist schwierig – das ist kein Turm, den man in 2 Jahren hochzieht. Master-Communities und Infrastruktur brauchen Jahre. Deshalb sind Villen stabiler und weniger anfällig für „Blasen“.
5. Beispiel: Villa gegen Apartment in Zahlen
Vergleichen wir beide Objekttypen anhand der Daten für 2024:
Villen:
• Preisanstieg in einigen Vierteln – bis zu 31–32 % pro Jahr.
• Bei Verlängerung des Mietvertrags lässt sich die Miete um 10–20 % anheben, ohne den Mieter zu verlieren.
• Stabile Nachfrage, geringerer Wettbewerb.
Apartments:
• Der Anstieg ist ebenfalls hoch, aber etwas geringer, und der Wettbewerb deutlich härter.
• Mieter „wandern“ zwischen den Türmen und greifen Rabatte und Aktionen ab.
Rendite:
• Jährliche Mietrendite:
• Apartments: 7–10 %
• Villen: 4–6 %
• Rechnet man jedoch die Wertsteigerung des Objekts hinzu, fällt die Gesamtrendite bei Villen häufig höher aus – besonders beim Kauf zum Verkaufsstart und beim Ausstieg auf dem Zyklushoch.
Fazit
Villen und Reihenhäuser in Dubai sind keine Investition in Quadratmeter, sondern in einen Lebensstil, in stabile Nachfrage und ein begrenztes Angebot. Ja, die Mietrendite der Apartments ist höher, doch Villen bieten dem Investor mehr: Wertzuwachs, robuste Nachfrage, hochwertige Mieter und Schutz vor Marktschocks.
Wenn Ihr Ziel ein diversifiziertes Portfolio mit langfristigem Ertrag ist, wäre es 2025 ein Fehler, das Villensegment zu ignorieren. Erst recht in Lagen mit unterschätztem Potenzial, wo die Knappheit weiter zunimmt.